Por Qué Piura y Castilla Concentran la Mayor Plusvalía Inmobiliaria del Norte Peruano (2026–2028)
Tesis macroeconómica sobre el crecimiento vial estructurante, absorción de suelo formal y el rendimiento de los fondos fiduciarios frente a los activos financieros tradicionales.
1. La Demografía y el Déficit Habitacional como Motores Estructurales
Piura se consolida en 2026 como el segundo departamento más poblado de la República del Perú, superando los 2.1 millones de habitantes. Sin embargo, su mercado inmobiliario enfrenta una paradoja histórica: a pesar de su dinamismo agroexportador y comercial, más del 75% del crecimiento urbano de la última década se ha desarrollado sin obras de saneamiento formal o bajo posesiones precarias.
Esto ha generado una demanda contenida de más de 85,000 familias de clase media profesional y comerciantes consolidados que exigen terrenos de habilitación urbana con servicios definitivos, pistas asfaltadas y títulos independizados inscritos en SUNARP.
Los proyectos con habilitación formal en el distrito de Castilla registran ritmos de preventa 3.2 veces más rápidos que el promedio regional, con una valorización del metro cuadrado superior al 15% interanual.
2. Los Corredores de Crecimiento: Eje Castilla y Panamericana Norte
El Plan de Desarrollo Urbano (PDU) de Piura ha marcado directrices claras: el centro histórico y las zonas bajas ya no admiten densificación horizontal debido a restricciones de drenaje pluvial. La expansión natural e irreversible de la ciudad avanza hacia el oriente y noreste (Castilla hacia Chulucanas y hacia la Panamericana Norte), donde las cotas topográficas son elevadas y están libres del riesgo de inundación fluvial.
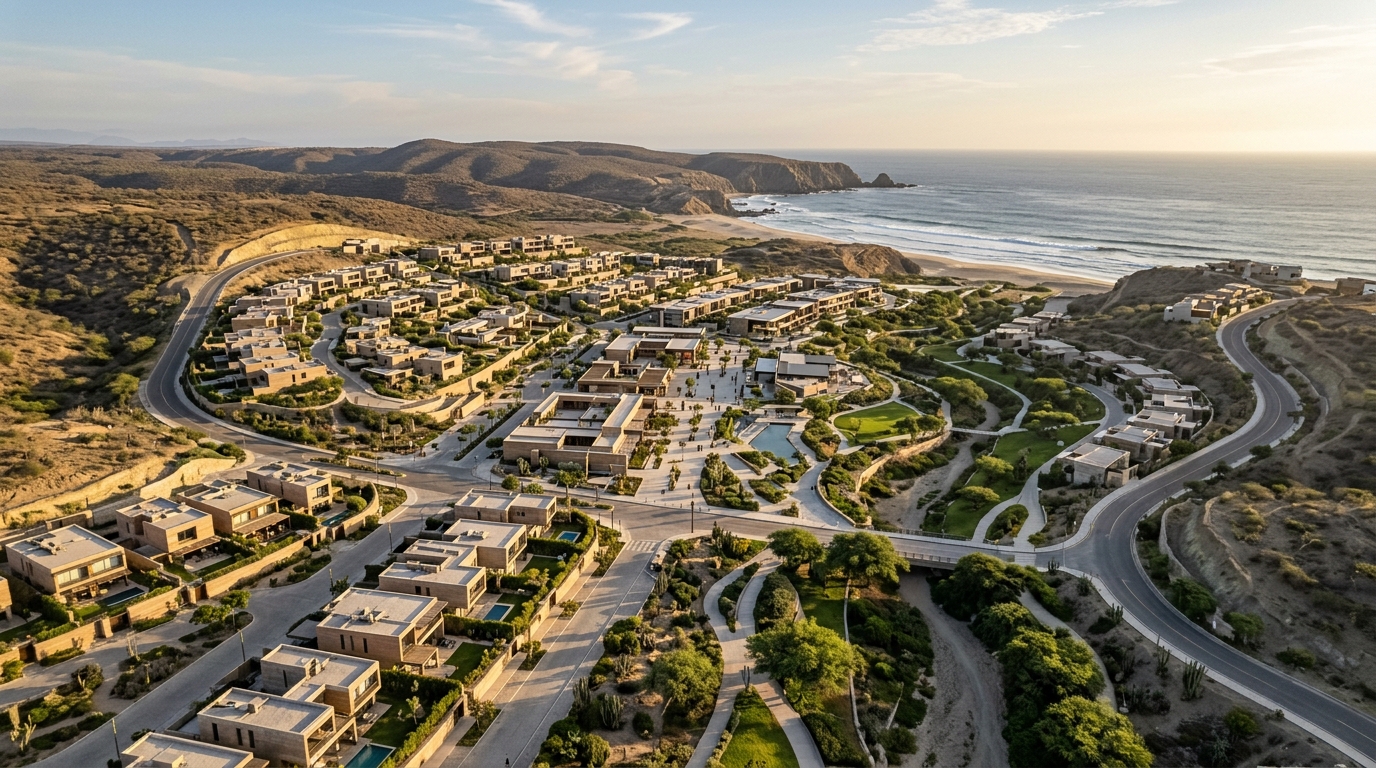
Proyectos estructurantes como Parques del Alba demuestran cómo la planificación anticipada de redes eléctricas subterráneas y macrolotes residenciales transforma suelo bruto en distritos urbanos consolidados.
3. Retorno Financiero: Suelo Fiduciario vs. Instrumentos de Renta Fija
En el entorno económico actual, mantener excedentes de capital en depósitos a plazo fijo o bonos genera rendimientos que apenas superan la inflación real. En contraste, la sindicación de capital en suelo rústico que atraviesa el proceso de habilitación municipal bajo la Ley 29090 genera una captura de valor exponencial:
| Instrumento Financiero | Rendimiento Estimado (Anual) | Respaldo Real | Liquidez |
|---|---|---|---|
| Depósito a Plazo Fijo en Soles | 5.8% - 6.5% | Fondo Seguro de Depósitos (limitado) | Inmediata al vencimiento |
| Fondos Mutuos Renta Mixta | 7.0% - 10.2% | Valores de mercado volátiles | 48 a 72 horas |
| Suelo Sindicado Fiduciario (Grupo Urbina) | 18.5% - 24.0% | Partida Matriz SUNARP + Suelo físico | Programada por hitos de obra |
4. Conclusión para el Inversionista Sofisticado
Invertir en suelo en el norte del Perú en 2026 exige superar la mentalidad del comprador especulativo pasivo. El verdadero multiplicador de riqueza radica en asociarse con desarrolladores que dominan la ingeniería de detalle, la interlocución con las entidades prestadoras de servicios (EPS Grau y Enosa) y la transparencia de un Fideicomiso Titulizado.
Descarga el Dossier de Inversión Fiduciaria 2026–2028
Accede al análisis cuantitativo de retornos proyectados (18%-24% E.A.) y la matriz de mitigación de riesgo patrimonial en Piura.